

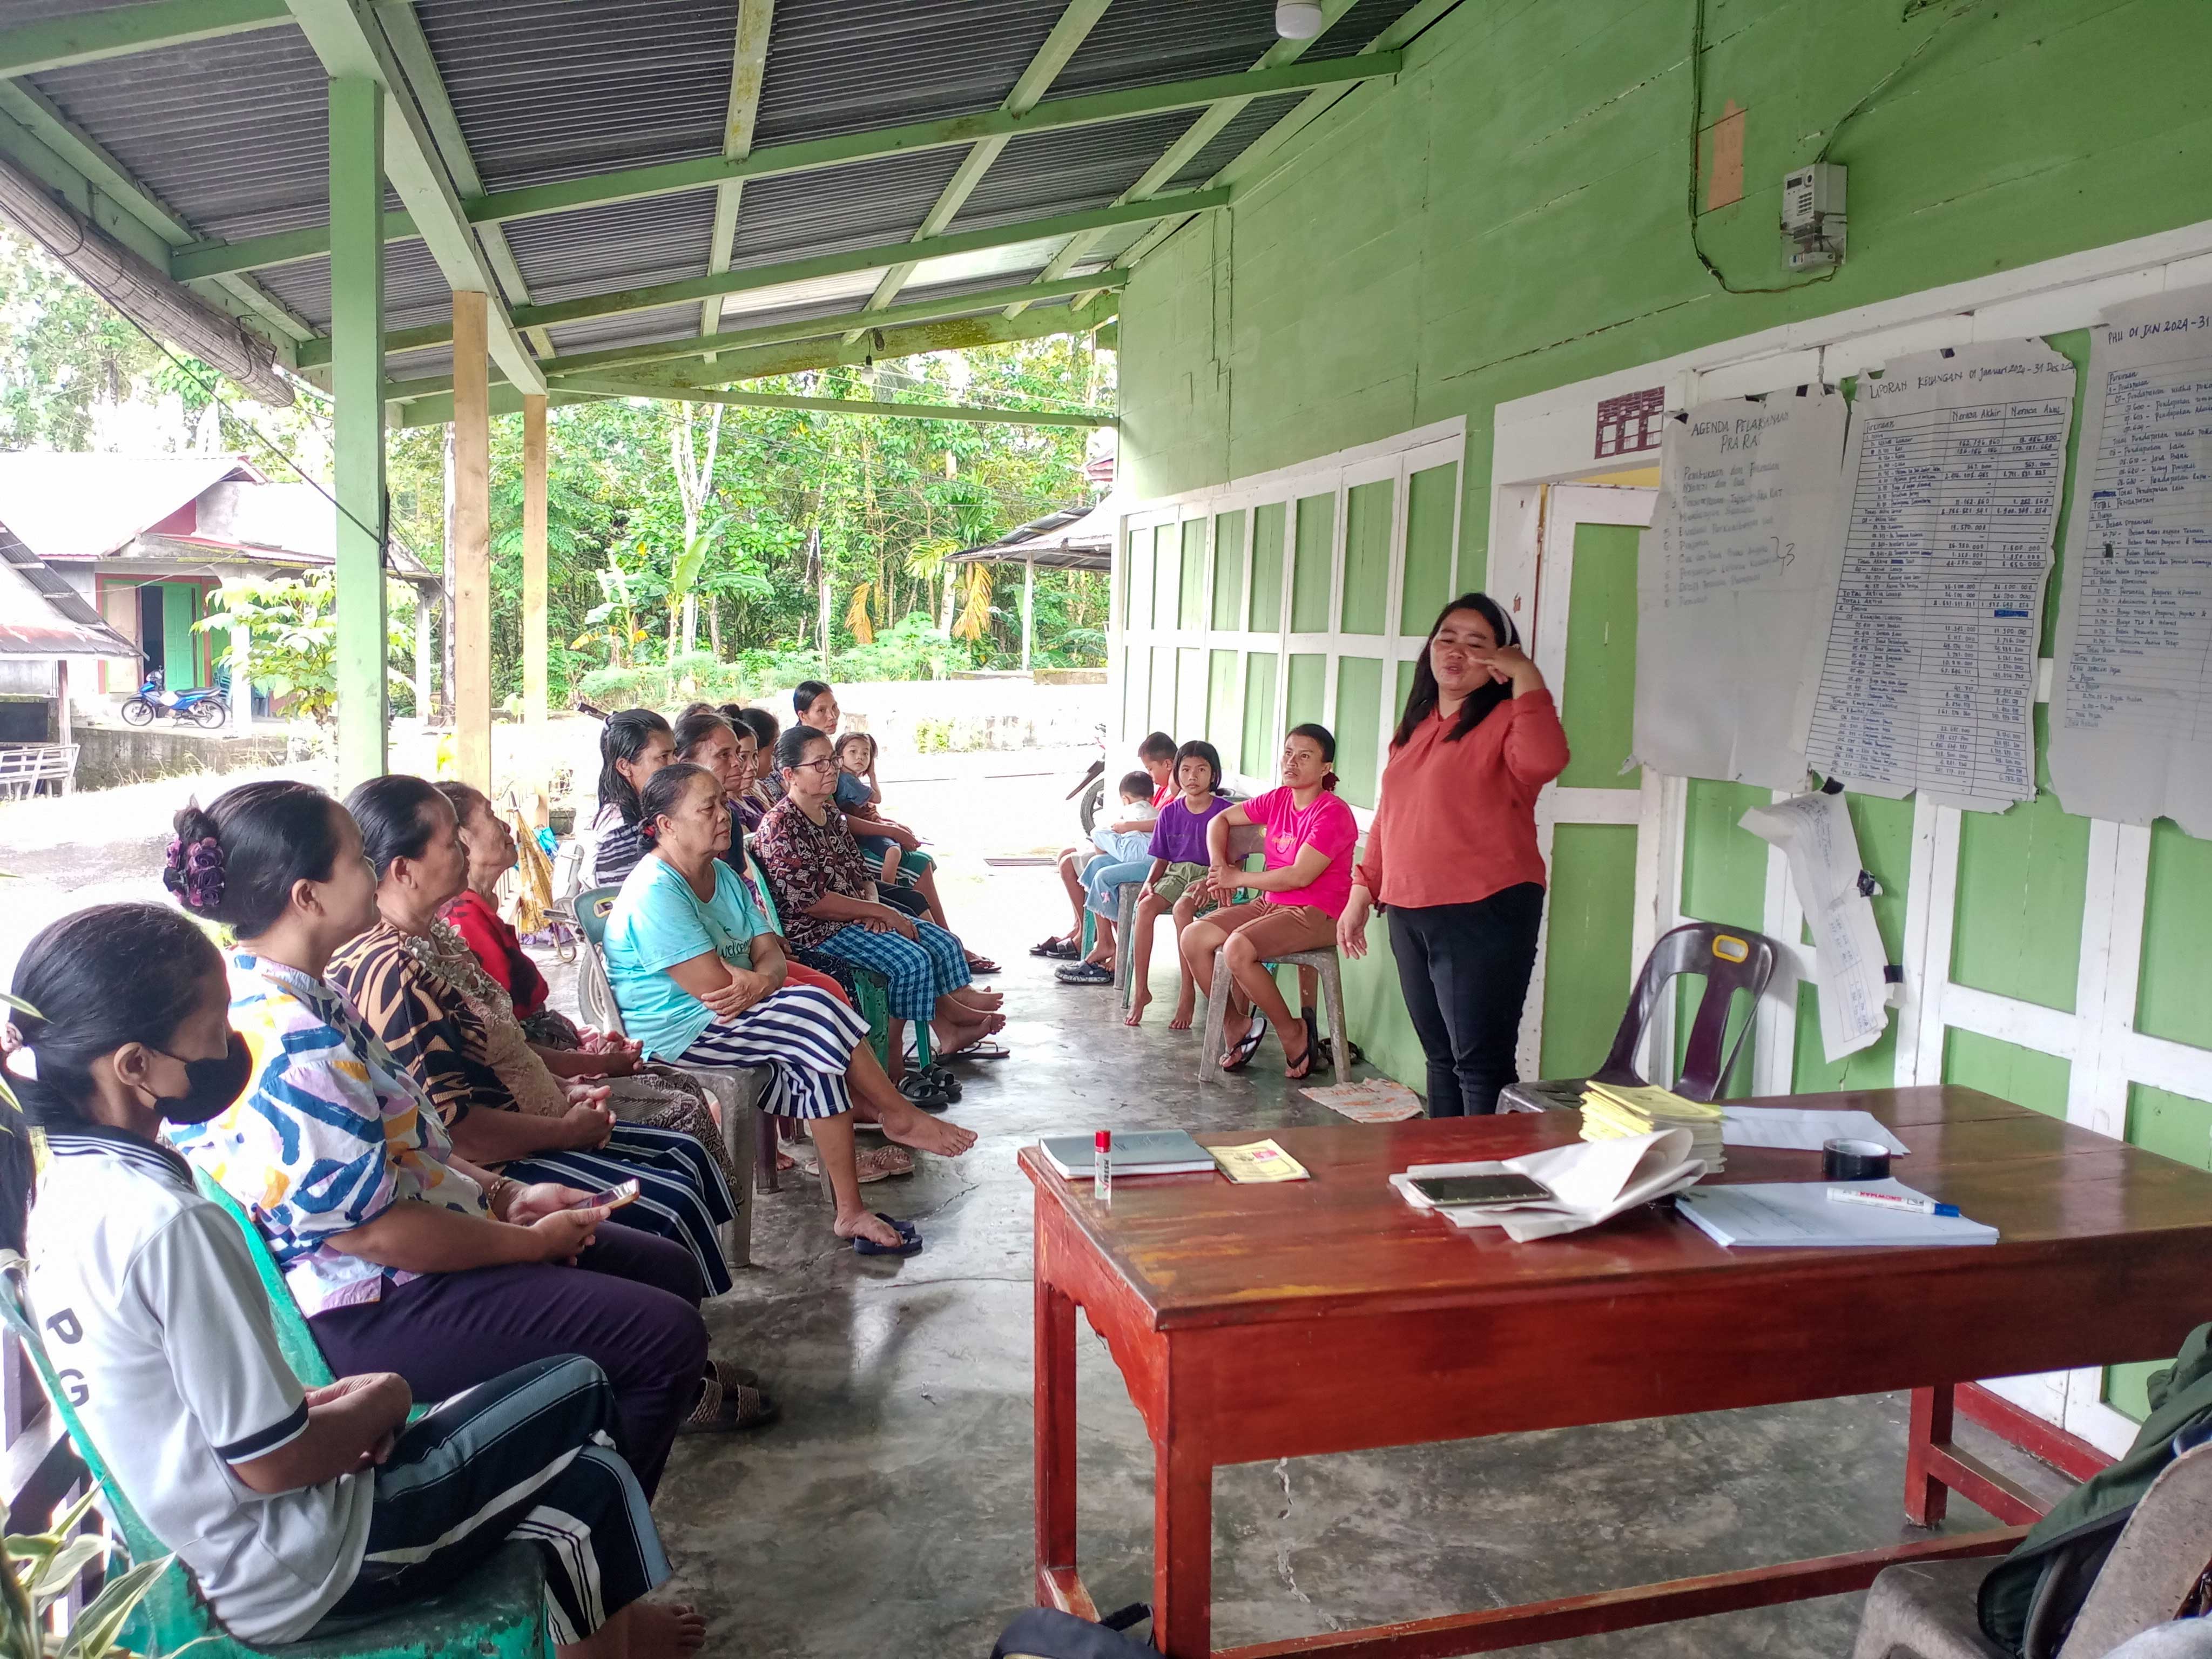
PENGUATAN EKONOMI MELALUI KELOMPOK PEREMPUAN
Strategi Pemberdayaan Ekonomi & Gerakan Politik Perempuan Akar Rumput
LATAR BELAKANG
“Pemiskinan” terhadap perempuan atau feminisasi kemiskinan merupakan proses sistematis yang menempatkan perempuan dalam kondisi ekonomi yang rentan, terpinggirkan, dan kehilangan akses terhadap sumber daya produktif. Proses ini didorong oleh kuatnya budaya patriarki, keterbatasan akses perempuan terhadap pendidikan dan pekerjaan layak, serta tingginya angka kekerasan berbasis gender. Dampak dari kondisi tersebut mencakup beban kerja ganda, kerentanan terhadap berbagai bentuk kekerasan, serta kesulitan ekonomi jangka panjang, terutama bagi perempuan yang menjadi kepala rumah tangga.
Faktor-faktor utama yang mendorong feminisasi kemiskinan antara lain ketimpangan relasi gender, beban kerja domestik yang berlebihan dan tidak diakui sebagai kerja produktif, diskriminasi di dunia kerja, serta hilangnya hak perempuan atas tanah dan aset produktif. Kondisi ini secara langsung melemahkan bargaining position atau posisi tawar perempuan, baik dalam rumah tangga, komunitas, maupun dalam relasi dengan negara. Ketika perempuan tidak memiliki penghasilan sendiri, tabungan, atau kontrol atas aset, mereka berada pada posisi yang tidak setara dalam pengambilan keputusan dan semakin rentan terhadap penindasan serta kekerasan.
Data & Realitas Nasional: Kementerian Pemberdayaan Perempuan dan Perlindungan Anak (PPPA) mencatat 9,68% perempuan di Indonesia hidup di bawah garis kemiskinan (lebih tinggi dibandingkan laki-laki sebesar 9,40%). Selain itu, data BPS 2022 menunjukkan rata-rata upah bulanan perempuan hanya sebesar Rp. 2.593.709 (sekitar 78% dari rata-rata upah laki-laki).
Kondisi tersebut sejalan dengan perspektif Teologi Pembebasan yang berkembang di Amerika Latin, yang memandang kemiskinan sebagai persoalan struktural, bukan semata-mata akibat kegagalan individu. Perempuan membutuhkan upaya pembebasan yang bersifat transformatif, yakni perubahan relasi kuasa yang memungkinkan perempuan memperoleh kemandirian dan posisi tawar yang setara.
Salah satu strategi yang dijalankan adalah pengorganisasian perempuan melalui kelompok Credit Union (CU). Pengalaman PESADA melalui CUB/Kesadanta dan Pesan Puan menunjukkan perkembangan yang signifikan. Pada tahun 2024 tercatat 280 kelompok dengan total saham Rp. 39.255.536.932, yang meningkat pada tahun 2025 menjadi 290 kelompok dengan total saham Rp. 43.753.172.930 di 13 kabupaten dan 4 kota, dengan anggota mencapai 16.603 orang.
Di tengah maraknya pinjaman online (pinjol), praktik rentenir, meningkatnya biaya hidup, serta dampak perubahan iklim (banjir, longsor, gagal panen), perempuan menjadi kelompok paling rentan. Ketergantungan ekonomi melemahkan posisi tawar perempuan dalam rumah tangga dan sosial sehingga sulit mengambil keputusan atas tubuh dan masa depannya sendiri.
Napas utama Credit Union adalah pendidikan. CU diposisikan sebagai gerakan ekonomi sekaligus gerakan politik perempuan untuk melawan pemiskinan struktural, menumbuhkan kader penanganan kekerasan terhadap perempuan (KTP), serta melahirkan kepemimpinan perempuan di akar rumput.
TUJUAN
(Jangka Pendek dan Menengah serta Target Capaian)
- Terbentuknya kelompok berbasis simpan pinjam sebagai sarana pemenuhan kebutuhan modal usaha, pertanian, pendidikan, kesehatan, adat, dan lainnya.
- Memiliki kekuatan kolektif untuk memperjuangkan isu-isu perempuan di tingkat keluarga, komunitas, dan kebijakan.
- Munculnya kader-kader perempuan akar rumput yang mampu menggerakkan dan mendampingi kelompok.
- Memiliki kemampuan finansial untuk secara mandiri membiayai kebutuhan dan kepentingannya, serta meningkatkan posisi tawar dalam keluarga dan masyarakat.
- Memperluas jangkauan wilayah pendampingan, khususnya bagi kelompok rentan dan minoritas.
- Menjadi keberlanjutan program lembaga dan pengorganisasian.
- Berkontribusi dalam penurunan angka perkawinan usia ≤19 tahun serta berbagai bentuk kekerasan terhadap perempuan dan anak.
- Meningkatkan kesiapan dan ketahanan ekonomi perempuan dalam menghadapi dampak perubahan iklim.
PRINSIP PELAKSANAAN
Pendekatan Kelompok: Berbasis kelompok dengan jumlah minimal 20 orang per kelompok.
Ketentuan Keanggotaan:
- Anggota Reguler: Perempuan dewasa berdomisili di tempat CU berada/desa tetangga yang belum ada CU. Dapat mengajukan pinjaman setelah aktif minimal 3 bulan. Jika memilih CU di luar domisili terdekat, tidak dapat meminjam.
- Anggota Istimewa: Anak perempuan & laki-laki yang belum berpenghasilan (didaftarkan keluarga inti), anak perempuan berpenghasilan tapi tidak berdomisili di desa tersebut, dan lansia. Hanya berhak menabung, tidak perlu hadir Pra RAT/RAT, dan tidak bisa meminjam.
- Transisi: Anggota istimewa beralih ke reguler saat memenuhi kriteria. Anggota pindah domisili dialihkan ke CU terdekat.
Syarat Menjadi Anggota:
Mengisi formulir permohonan, fotokopi KTP, KK, pas foto 2×3 cm (2 lembar). Usia maksimal 65 tahun pada saat pendaftaran (usia <15 tahun didampingi orang tua; >60 tahun didampingi ahli waris).
Kewajiban Pembayaran Awal: Uang Pangkal, Simpanan Pokok, Simpanan Wajib, Simpanan Sukarela, Iuran Pembangunan, dan Dana Sosial.
- Mengakses pinjaman (sesuai aturan).
- Mengeluarkan dan menyampaikan pendapat.
- Dipilih dan memilih sebagai pengurus kelompok, CUB Kabupaten, CUB Provinsi, dan Dewan Pengawas.
- Menabung setiap bulan dan tidak boleh menitip.
- Hadir aktif dalam penabungan, kursus, pelatihan, Pra RAT.
- Menjaga nama baik kelompok & sarana prasarana.
- Mendukung kepemimpinan perempuan.
Pengurus: Terdiri dari Ketua, Bendahara, dan Sekretaris (terdaftar anggota CU setempat). Menerima insentif dari SHU dan wajib mengikuti pendidikan pembukuan & kepemimpinan.
Tata Kelola & Akuntabilitas: Pendampingan rutin minimal 1× sebulan, penutupan buku maksimal 3 hari setelah penabungan, evaluasi SOP kredit berkala setiap 3 bulan, serta transparansi melalui Pra-RAT hingga RAT tingkat provinsi.
PROSES DAN METODOLOGI
- Pemetaan wilayah berdasarkan jumlah penduduk, kemiskinan, kasus kekerasan terhadap perempuan (KtP), dan indikator sosial.
- Perkenalan dan koordinasi dengan pemerintah desa dan kabupaten.
- Identifikasi contact person desa sebagai mitra lokal.
- Inisiasi pertemuan kelompok perempuan (melalui PKK, perwiritan, gereja, pengajian, dll).
- Fasilitasi pembentukan kelompok, kepengurusan, dan penyusunan AD/ART aturan kelompok.
- Diskusi kritis dan penabungan rutin bulanan.
- Pelaksanaan Rapat Anggota Tahunan (RAT) pada bulan ke-13 hingga maksimal ke-15.
KUALIFIKASI PELAKSANA
- Pendidikan minimal SMA/SMK (Akuntansi, Ekonomi, atau Ilmu Sosial) dan/atau berpengalaman dalam penguatan ekonomi masyarakat.
- Menguasai bahasa lokal setempat di wilayah dampingan.
- Telah atau bersedia mengikuti pendidikan pengorganisasian masyarakat.
PELAKSANAAN DAN PENGELOLAAN
A. Pembentukan Kelompok Perempuan
Fasilitasi penyusunan aturan simpan pinjam dilakukan setelah sosialisasi. Penabungan dipastikan berjalan tertib dan konsisten selama minimal 6 bulan berturut-turut dengan pembukuan yang akuntabel oleh pengurus terpilih.
B. Pengelolaan Kelompok Simpan Pinjam
Ketentuan Pinjaman:
- Pinjaman Reguler: Berlaku setelah 3 bulan keanggotaan aktif. Pinjaman pertama maksimal 2× tabungan, pinjaman berikutnya 3× tabungan.
- Pinjaman Khusus: Maksimal Rp. 50.000.000 jika likuiditas mengendap >10% dan telah menjadi anggota selama 2 tahun (berdasarkan potensi usaha & jaminan layak).
- Batas & Persyaratan Pinjaman:
- Usia 65 tahun (lansia): maksimal Rp. 5.000.000.
- Di atas Rp. 5.000.000: wajib diketahui/ditandatangani suami/keluarga dewasa.
- Di atas Rp. 10.000.000: wajib menyertakan jaminan (BPKB, dll).
- Di atas Rp. 15.000.000: menyertakan nama penjamin & fotokopi KTP.
- Kelayakan 5C: Analisis mencakup Character, Capacity, Collateral (tanggung renteng), Capital, dan Condition of Economy.
- Pembagian SHU: Dilakukan saat RAT tahunan, dengan proporsi 50% dibagikan langsung ke anggota dan 50% dialokasikan untuk dana pembangunan, cadangan, pengurus, pendidikan, sosial, dan solidaritas.
Tidak mengangsur 3× dikenakan denda 1 bulan bunga. Pinjaman >Rp 10.000.000 tanpa transaksi selama 1 tahun diproses secara hukum. Pemakaian kartu anggota lain didenda Rp 500.000 (antaranggota) atau Rp 5.000.000 (oleh pengurus). Pengurus yang menggelapkan dana diberhentikan dan wajib mengganti kerugian dalam 1 minggu.
C & D. Pendidikan Kritis & Metode Kegiatan
Pendidikan berjenjang mencakup: Kursus Dasar CU, Kesetaraan Gender, Pengelolaan Ekonomi Rumah Tangga, Pertanian Ramah Lingkungan / Organik, HKSR, Penanganan KDRT, Literasi Hukum/HAP, Kepemimpinan Perempuan, dan Adaptasi Perubahan Iklim.
Metode: Diskusi kritis partisipatif, lembar kerja individu, bedah kasus nyata, bermain peran (role-play), serta ruang curhat yang aman dan inklusif.

Jangka Waktu & Cakupan Kegiatan
| Bulan 1 | Pemetaan lokasi, pendekatan ke kepala desa, identifikasi contact person desa. |
| Bulan 2–3 | Inisiasi dan fasilitasi pertemuan kelompok perempuan (kelompok lama maupun rintisan baru). |
| Bulan 3 | Kelompok resmi terbentuk setelah 2–3 kali pertemuan intensif. |
| Bulan 4 | Pelaksanaan kegiatan penabungan pertama anggota kelompok. |
| Bulan 5 | (Tentative) Kursus Dasar Credit Union (CU) bagi anggota kelompok. |
| Bulan 7 | (Tentative) Kursus Pengelolaan Ekonomi Rumah Tangga & dimulainya pinjaman reguler. |
| Bulan 4–9 | Penabungan rutin selama 6 bulan berturut-turut untuk membangun konsistensi. |
| Bulan 13–15 | Pelaksanaan Rapat Anggota Tahunan (RAT) pertanggungjawaban & pembagian SHU. |
| Bulan 14 | (Tentative) Pelaksanaan trajectory / evaluasi perkembangan berkala. |
HASIL YANG DIHARAPKAN (OUTPUT & OUTCOME)
- Bertambahnya jumlah anggota perempuan dalam kelompok simpan pinjam.
- Bertambahnya jumlah kelompok simpan pinjam perempuan di desa dampingan.
- Meningkatnya jumlah tabungan dan aset kolektif kelompok.
- Terwujudnya kemandirian ekonomi perempuan, ditandai dengan kepemilikan aset atas nama perempuan.
- Muncul dan bertambahnya kader-kader perempuan akar rumput (kader pengorganisasian, HKSR, penanganan KtP, dan partisipasi politik).
- Meningkatnya partisipasi dan kepemimpinan perempuan dalam keluarga, kelompok, dan komunitas.